Yüreğir Belediyesinin Sayıştay raporunda 32 bulgu: İhaleler, ruhsatsız işletmeler ve tahsilat sorunları gündemde!
Sayıştayın Yüreğir Belediyesine ilişkin 2025 yılı denetim raporunda, 5'i mali tabloları etkileyen toplam 32 bulgu yer aldı.
Sayıştay Başkanlığı tarafından hazırlanan ve Ekim 2026'da yayımlanan Yüreğir Belediyesi 2025 Yılı Sayıştay Denetim Raporu, belediyenin mali yönetimi ve idari uygulamalarına ilişkin dikkat çekici tespitleri ortaya koydu.
Raporda, denetim görüşünün dayanağını oluşturan 5 bulgunun yanı sıra 27 ayrı denetim bulgusuna daha yer verildi. Belediyenin muhasebe kayıtları, ihale süreçleri, iş yeri ruhsatlandırmaları, vergi tahsilatları, taşınmazları ve personel uygulamaları Sayıştay denetçilerinin incelemelerine konu oldu.
SAYIŞTAY RAPORUNDA TOPLAM 32 BULGU YER ALDI
Sayıştayın denetim görüşüne dayanak oluşturan 5 bulgu şöyle sıralandı:
Mal ve hizmet üreten kuruluşlara yatırılan sermayeler hesabında kayıtlı tutarın gerçek durumu yansıtmaması.
İdarenin kendi imkânlarıyla ürettiği ürünlerin muhasebeleştirilmemesi.
Tahsis edilen ve tahsisli kullanılan taşınmazların ilgili varlık hesaplarında izlenmemesi.
Hizmet alımı suretiyle çalıştırılan işçiler için kıdem tazminatı karşılığı ayrılmaması.
Satışı yapılan taşınmazların kayıtlı değerleri yerine satış bedelleri üzerinden kayıtlardan çıkarılması.
Denetim görüşünü doğrudan etkilemeyen diğer 27 bulguda ise şu konulara yer verildi:
Birbirleriyle doğal bağlantısı bulunmayan işlerin aynı ihalede birleştirilmesi.
Yapım işlerinde hatalı uygulamalar yapılması.
Gerekli şartlar oluşmadığı halde pazarlık usulüyle ihaleye çıkılması.
Yemek paketi hizmet alımı ihalesinde hatalı uygulamaların bulunması.
Kontrol teşkilatındaki görevlilerin muayene ve kabul komisyonlarında görevlendirilmesi.
Yapım işlerinde artan ve eksilen iş kalemleri için yeni birim fiyat belirlenmeden ödeme yapılması.
Belediyeye ait büfenin, belediye şirketi tarafından ihalesiz kullanılması.
Taşınmazların cins değişikliği işlemlerinin yapılmaması.
Ücretli tesislerde bilet ve tahsilat makbuzu düzenlenmemesi ve yeterli iç kontrol mekanizmasının bulunmaması.
Taşınmaz kiralamalarında mevzuata uygun olmayan uygulamalara yer verilmesi.
Bütçe içi işletme kurulmadan ve vergi mükellefiyeti oluşturulmadan ekonomik faaliyet yürütülmesi.
Harca tabi hizmetler için ayrıca ücret talep edilmesi.
Bazı iş yerlerinin ilan ve reklam vergisi mükellefiyetinin bulunmaması.
İş yeri açma ve çalışma ruhsatı olmadan faaliyet gösteren işletmelerin bulunması.
Bazı iş yerlerinde çevre temizlik vergisi mükellefiyetinin oluşturulmaması.
İndirimli bina vergisinden şartları taşımayan kişilerin yararlandırılması.
Kamulaştırılan taşınmazlara ilişkin emlak vergisi işlemlerinin yapılmaması.
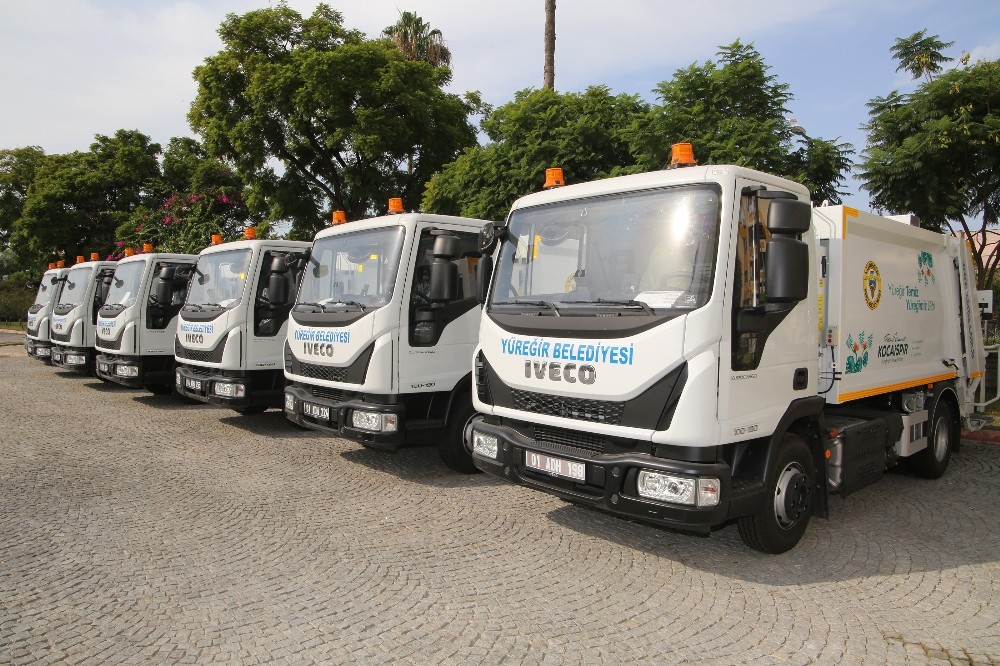
Belediyenin kendi şirketiyle protokol yaparak araç kiralaması.
Belediye araçlarının envanter ve trafik tescil kayıtlarının uyuşmaması.
Otoyol geçiş ücretlerinin zamanında ödenmemesi nedeniyle gecikme faizi oluşması.
Şirket personelinin asli ve sürekli kamu hizmetlerinde çalıştırılması.
İlçe sınırlarındaki bina ve sokakların numaralandırılmasına ilişkin eksiklikler.
Taşınmaz kültür varlıklarının korunmasına yönelik katkı payının zamanında aktarılmaması.
Yapım işlerindeki sigorta muafiyet oranlarının mevzuatta belirlenen sınırları aşması.
Gecekondu fon hesabının oluşturulmaması.
Belediye tarafından işletilen otoparkın ruhsatsız faaliyet göstermesi.
Belediye şirketine personel hizmet alımı karşılığında yapılması gereken hakediş ödemelerinin eksik gerçekleştirilmesi.

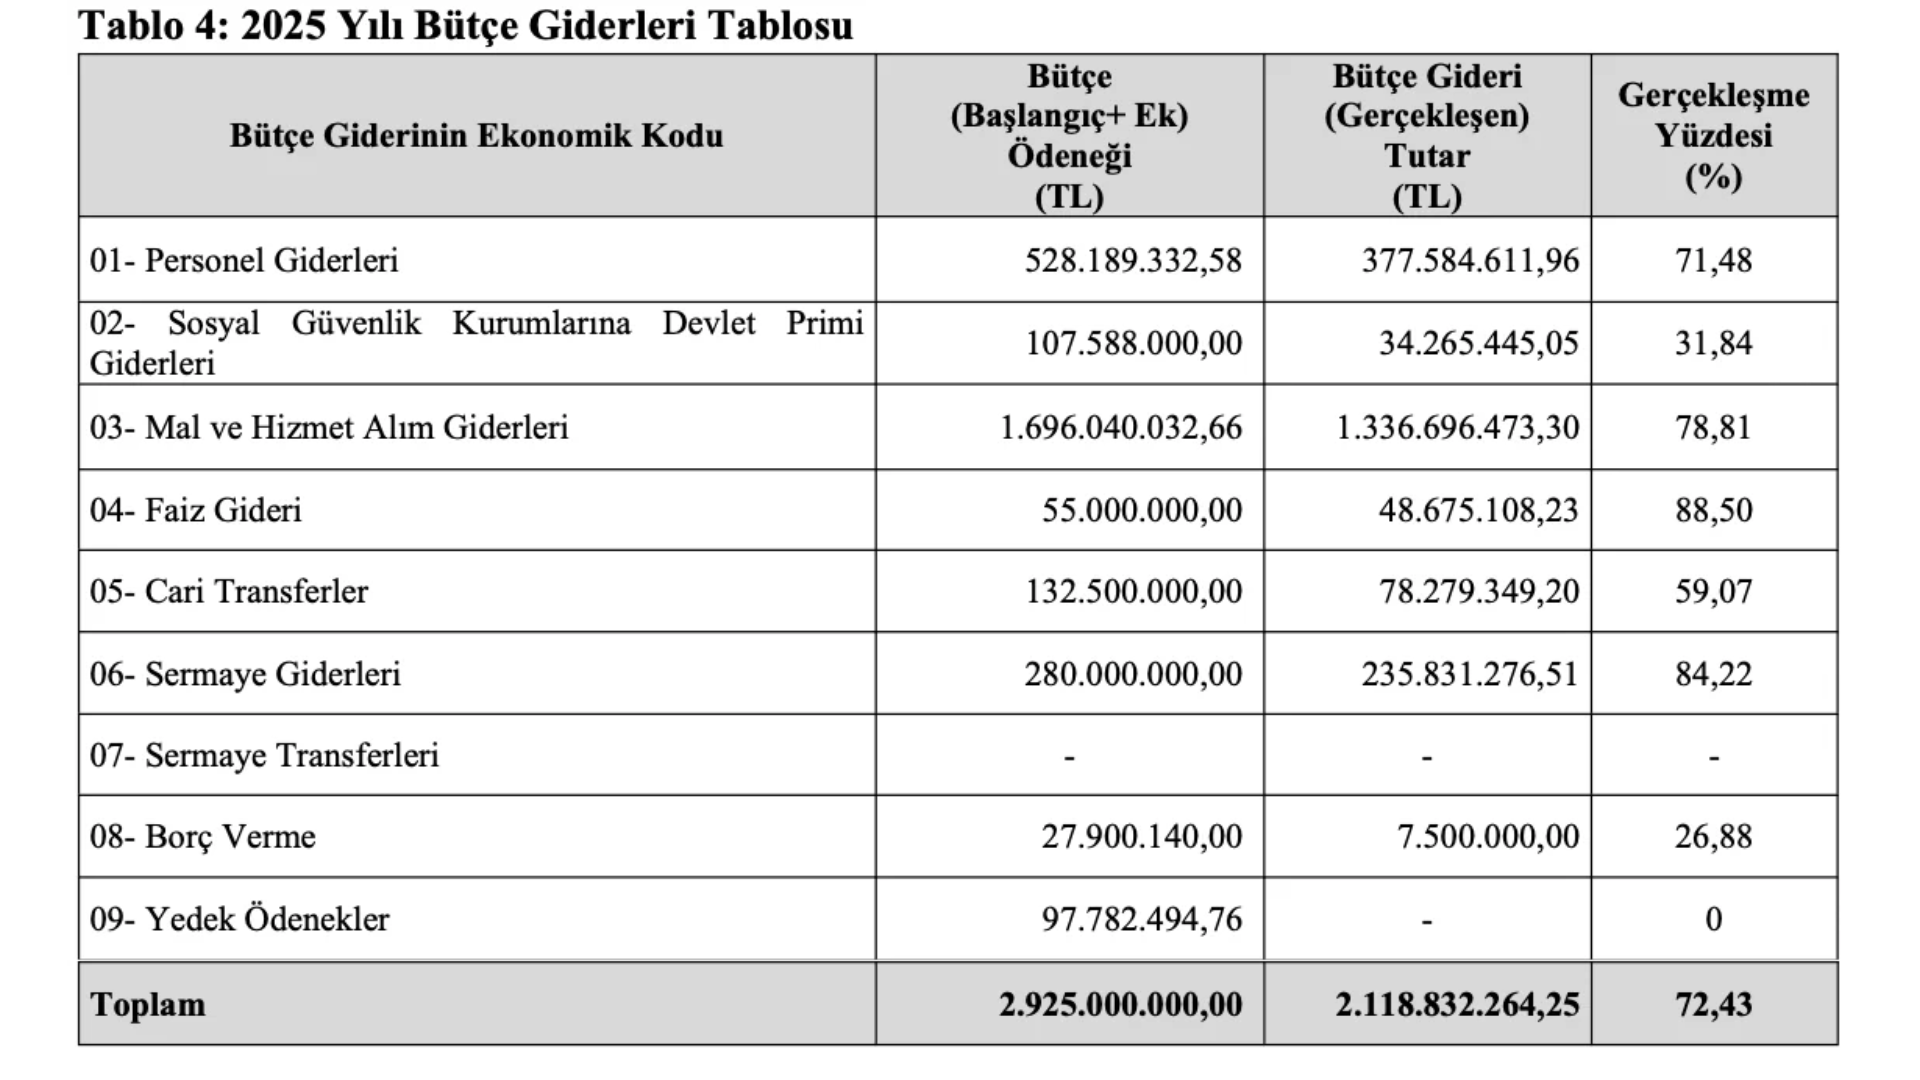
YÜREĞİR BELEDİYESİNİN 2025 YILI BÜTÇESİ: 2 MİLYAR 925 MİLYON TL
Sayıştay raporundaki mali verilere göre Yüreğir Belediyesi için 2025 yılında 2 milyar 925 milyon TL bütçe ödeneği öngörüldü.
Yıl boyunca belediyenin gerçekleşen bütçe gideri 2 milyar 118 milyon 832 bin 264 TL olurken, 806 milyon 167 bin 735 TL tutarındaki ödenek iptal edildi. Bütçe giderlerinin gerçekleşme oranı yüzde 72,43 olarak kaydedildi.
Belediyenin 2025 yılı net bütçe geliri ise 2 milyar 310 milyon 550 bin 83 TL'ye ulaştı. Böylece bütçe gelirleri, başlangıçta öngörülen tutarın yüzde 78,99'u seviyesinde gerçekleşti.
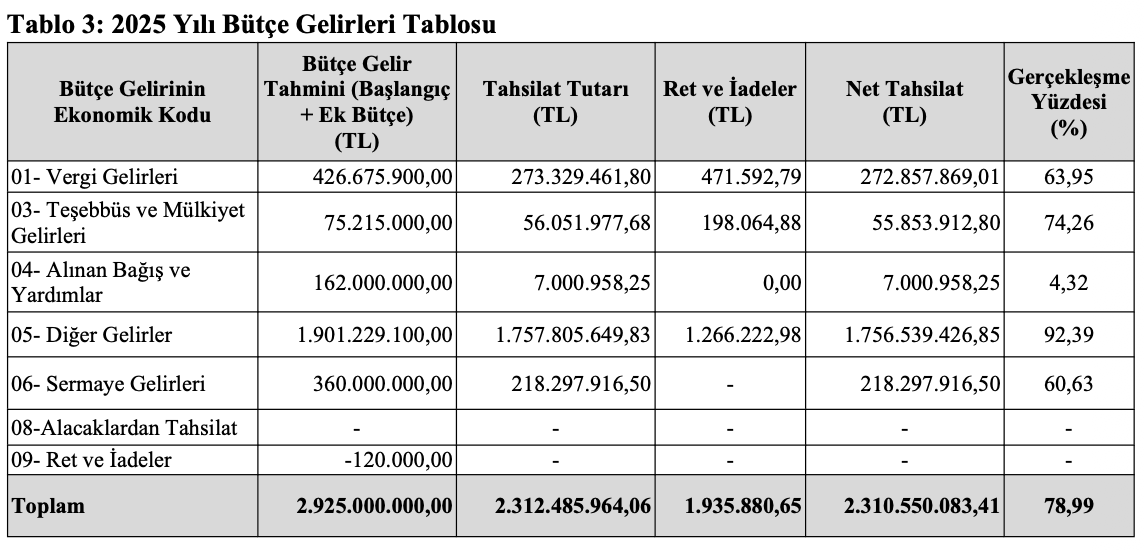
Bütçe kalemleri incelendiğinde en düşük gerçekleşme oranının bağış ve yardımlarda olduğu görüldü. Bu kalemde 162 milyon TL gelir beklenirken yalnızca 7 milyon TL tahsil edildi. Gerçekleşme oranı yüzde 4,32'de kaldı.
Vergi gelirlerinde yüzde 63,95, sermaye gelirlerinde yüzde 60,63 ve teşebbüs ile mülkiyet gelirlerinde yüzde 74,26 oranında gerçekleşme sağlandı.
Belediyenin giderlerinde ise personel harcamaları 377 milyon 584 bin 611 TL, mal ve hizmet alımları 1 milyar 336 milyon 696 bin 473 TL, faiz giderleri 48 milyon 675 bin 108 TL olarak gerçekleşti.
BELEDİYENİN BÜTÇE GELİRLERİ ÜÇ YILDA 956 MİLYON TL'DEN 2,3 MİLYAR TL'YE YÜKSELDİ
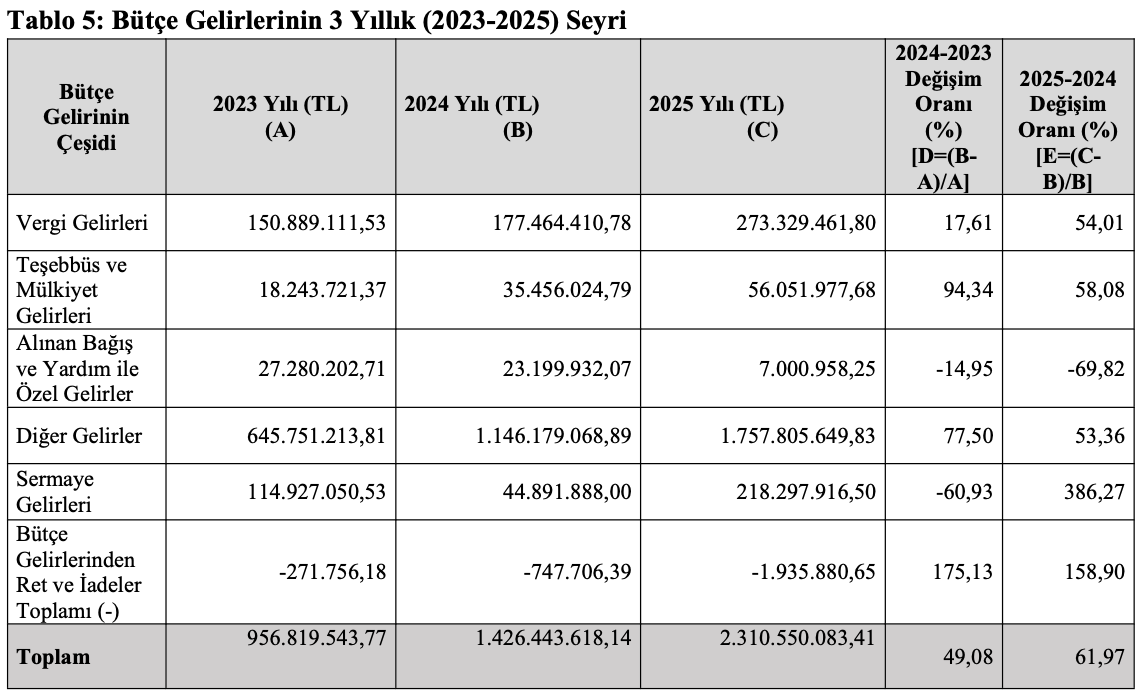
Sayıştay raporunda Yüreğir Belediyesinin 2023, 2024 ve 2025 yıllarına ait bütçe gelirleri de karşılaştırıldı. Buna göre belediyenin net bütçe geliri 2023 yılında 956 milyon 819 bin TL, 2024 yılında 1 milyar 426 milyon 443 bin TL, 2025 yılında ise 2 milyar 310 milyon 550 bin TL olarak gerçekleşti.
Belediyenin bütçe gelirleri 2024 yılında bir önceki yıla göre yüzde 49,08 artarken, 2025 yılında yüzde 61,97 oranında yükseldi. Böylece son bir yıldaki nominal gelir artışı 884 milyon 106 bin TL oldu.
Gelir kalemleri incelendiğinde 2025 yılında vergi gelirlerinin yüzde 54,01 artarak 273 milyon 329 bin TL'ye, teşebbüs ve mülkiyet gelirlerinin yüzde 58,08 artarak 56 milyon 51 bin TL'ye ulaştığı görüldü.
En yüksek oransal artış ise sermaye gelirlerinde yaşandı. Bu kalemdeki gelirler 2024 yılındaki 44 milyon 891 bin TL seviyesinden 2025 yılında 218 milyon 297 bin TL'ye yükselerek yüzde 386,27 arttı.
Buna karşılık alınan bağış, yardım ve özel gelirlerde önemli bir düşüş kaydedildi. Söz konusu gelirler 2024 yılındaki 23 milyon 199 bin TL'den 2025 yılında 7 milyon TL'ye gerileyerek yüzde 69,82 azaldı.
Sayıştay, sermaye gelirlerindeki artışın satılan arsaların metrekare fiyatlarındaki yükselişten, diğer gelirlerdeki artışın merkezi idare vergi gelirlerinden alınan paylardan, vergi gelirlerindeki artışın ise yapılandırma, yeniden değerleme ve tahsilat çalışmalarından kaynaklandığını belirtti.
SAYIŞTAY: YÜREĞİR BELEDİYESİNİN MALİ TABLOLARI, EKSİKLİKLER DIŞINDA GÜVENİLİR
Sayıştay, Yüreğir Belediyesinin 2025 yılına ait mali rapor ve tablolarına ilişkin denetim görüşünde, belirli hesap alanlarında tespit edilen eksiklikler dışında olumlu değerlendirmede bulundu.
Raporda, belediyenin sunduğu mali tabloların, “Denetim Görüşünün Dayanağı Bulgular” bölümünde belirtilen 5 bulguya konu hesap alanları hariç olmak üzere, tüm önemli yönleriyle doğru ve güvenilir bilgi içerdiği kanaatine varıldığı belirtildi.
Böylece Sayıştay, belediyenin mali tablolarının genel olarak güvenilir olduğunu değerlendirirken, tespit edilen muhasebe ve kayıt eksikliklerini denetim görüşünün dışında tuttu.
BELEDİYENİN ÜRETTİĞİ 5 BİN 250 KİLOGRAM MAMA VE YÜZLERCE ÜRÜN KAYITLARDA YOK
Sayıştay raporunda dikkat çeken mali tablo bulgularından biri, Yüreğir Belediyesinin kendi imkânlarıyla ürettiği ürünlerin muhasebe kayıtlarında bulunmaması oldu.
Denetim sırasında belediyenin 5 bin 250 kilogram kedi ve köpek maması, 328 adet bank, 24 adet piknik masası ve 24 adet çatılı piknik masası ürettiği belirlendi.
Ancak bu ürünler için varlık işlem fişi düzenlenmediği ve muhasebe kayıtlarının oluşturulmadığı tespit edildi.
Sayıştay, belediyenin kendi kaynaklarıyla ürettiği taşınırların maliyet veya belirlenen değer üzerinden kayıt altına alınması gerektiğine dikkat çekti. Kayıt eksikliğinin belediyenin sahip olduğu varlıkların mali tablolarda olduğundan düşük görünmesine ve ürünlerin takibinin yapılamamasına neden olduğu belirtildi.
Belediye ise Sayıştaya verdiği yanıtta, bundan sonraki süreçte gerekli dikkat ve özenin gösterileceğini bildirdi.

BELEDİYENİN 9 MİLYON 850 BİN TL'LİK KLİMA İHALESİNE SAYIŞTAYDAN MEVZUATA AYKIRILIK TESPİTİ
Sayıştay, Yüreğir Belediyesinin Atatürk Kültür Merkezi için gerçekleştirdiği 9 milyon 850 bin TL’lik klima ihalesinde mevzuata aykırılık tespit etti. Raporda, gerekli şartlar oluşmadığı halde ihalenin pazarlık usulüyle gerçekleştirildiği belirtildi.
Sayıştay denetçileri, klima sisteminin yenilenmesinin önceden öngörülebilecek ve planlanabilecek bir iş olduğunu, dolayısıyla olağan ihale yöntemlerinin uygulanması gerektiğini vurguladı.
Yüreğir Belediyesi ise mevcut klima sisteminin ekonomik ömrünü tamamladığını, hizmetlerin aksamaması ve güvenlik risklerinin önlenmesi amacıyla ihalenin ivedilikle gerçekleştirildiğini savundu.
Belediyenin açıklamasını yeterli bulmayan Sayıştay, sistemin ekonomik ömrünü tamamlamasının öngörülemeyen bir durum sayılamayacağını belirterek ihale yönteminin mevzuata aykırı olduğu değerlendirmesinde bulundu.

YEMEK İHALESİNDE DİKKAT ÇEKEN HATA: YÜRÜRLÜKTEN KALDIRILAN BELGE İSTENDİ
Sayıştay, Yüreğir Belediyesinin yemek paketi hizmet alımı ihalesinde yürürlükten kaldırılmış bir belgenin katılım şartı olarak istendiğini tespit etti. Raporda, ihale şartnamesinde artık geçerli olmayan “Gıda Üretim İzin Belgesi”nin talep edilmesinin hukuki anlaşmazlıklara yol açabileceği belirtildi.
Yüreğir Belediyesi, söz konusu ifadenin önceki uygulamalardan kaynaklandığını, yüklenicinin sunduğu belgenin ise Adana İl Tarım Müdürlüğünden alınan bilgiler doğrultusunda mevzuata uygun olduğunun anlaşıldığını bildirdi. Belediye ayrıca bu durumun hizmetin yürütülmesinde herhangi bir aksaklığa neden olmadığını ve bundan sonraki ihale şartnamelerinin güncel mevzuata göre hazırlanacağını açıkladı.
Belediyenin yanıtını değerlendiren Sayıştay, sorunun yüklenicinin sunduğu belgeden değil, ihale şartnamesinde yürürlükte olmayan bir belgenin istenmesinden kaynaklandığını vurguladı. Raporda, bu uygulamanın hukuki uyuşmazlık riski taşıdığı belirtilerek ihale belgelerinin güncel mevzuata uygun düzenlenmesi gerektiği ifade edildi.
BELEDİYENİN TESİSLERİNDE MAKBUZSUZ NAKİT TAHSİLAT TESPİTİ
Sayıştay raporunun en dikkat çekici bölümlerinden biri, belediye tarafından ücret karşılığında işletilen tesislerdeki tahsilat işlemlerine ilişkin oldu.
Ertuğrul Gazi Spor Kompleksi, Kışla Yarı Olimpik Yüzme Havuzu, adliye önü otoparkı ve Millet Bahçesi'nde bulunan Ters Ev'de vatandaşlardan nakit ödeme alındığı ancak bu ödemeler karşılığında bilet veya tahsilat makbuzu düzenlenmediği belirlendi.
Sayıştay denetçileri, söz konusu tesislerde bilet koçanından bilet koparılmadığını ya da tahsilat makbuzu verilmediğini tespit etti.
Bu uygulamanın, tesislerden kaç kişinin yararlandığının ve ne kadar gelir elde edildiğinin belirlenmesini güçleştirdiği ifade edildi.
Raporda ayrıca tahsil edilen tutarların tamamının muhasebe kayıtlarına yansıtılıp yansıtılmadığının denetlenmesine imkân tanıyacak bir kontrol mekanizmasının bulunmadığı kaydedildi.
TAHSİL EDİLEN PARALAR 2-3 GÜN BOYUNCA BANKA HESABINA YATIRILMAMIŞ
Sayıştayın aynı bulgusunda nakit paraların bankaya yatırılma sürecine ilişkin de önemli tespitler yer aldı.
Rapora göre tesislerden elde edilen gelirler her gün saat 16.00 civarında birimlerden toplandı. Ancak banka veznelerinin kapanması nedeniyle paralar aynı gün belediyenin banka hesaplarına yatırılmadı.
Tahsil edilen nakit paraların, birimlerden toplayan kişinin uhdesinde 2-3 gün boyunca kaldığı ve daha sonraki tarihlerde banka hesaplarına aktarıldığı tespit edildi.
Sayıştay ayrıca söz konusu tutarların bankaya yatırılana kadar 197-Sayım Noksanları Hesabında izlendiğini belirtti.
Bilet ve makbuz düzenlenmemesinin yanı sıra günlük sayım tutanağı ve vardiya devir teslim belgesi gibi kontrol uygulamalarının da bulunmadığına dikkat çekildi.
Bu eksikliklerin, kamu gelirlerinin kayıt dışı kalması riskini doğurduğu ve mali tabloların doğruluğunu olumsuz etkilediği ifade edildi.

YÜREĞİR BELEDİYESİ: "HAVUZLARDA KARTLI ÖDEME SİSTEMİNE GEÇİLDİ"
Yüreğir Belediyesi, Sayıştaya verdiği yanıtta bazı tesislerde tahsilat sisteminin değiştirildiğini bildirdi.
Belediyenin açıklamasına göre Ertuğrul Gazi Kapalı Yüzme Havuzu ve Spor Kompleksi ile Kışla Yarı Olimpik Yüzme Havuzu'ndaki tahsilatlar belediyenin kullandığı yazılım sistemine entegre edildi.
Bu tesislerde yalnızca banka kartı ve kredi kartı ile ödeme alınması uygulamasına geçildiği belirtildi.
Otopark ve Ters Ev için ise benzer çalışmaların başlatıldığı ifade edildi.
Sayıştay, belediyenin diğer işletmelerinde de gerekli düzenlemelerin yapılmasını, her tahsilat karşılığında belge düzenlenmesini ve tesislere giriş yapan kişi sayısıyla elde edilen gelirlerin karşılaştırılarak denetlenmesini sağlayacak bir iç kontrol sisteminin kurulmasını istedi.

BELEDİYENİN İŞLETTİĞİ TESİSLERDE VERGİ KAYDI EKSİKLİĞİ
Sayıştay, Yüreğir Belediyesinin işlettiği bazı tesislerde gerekli işletme kuruluş işlemlerinin yapılmadığını ve vergi mükellefiyetlerinin oluşturulmadığını tespit etti.
Raporda, belediyenin yüzme havuzu, spor salonu, gündüz çocuk bakımevi, otopark ve Ters Ev gibi tesislerde ekonomik faaliyet yürüttüğü ancak bu faaliyetler için gerekli bütçe içi işletmenin kurulmadığı belirtildi. Ayrıca söz konusu faaliyetlere ilişkin kurumlar vergisi ve katma değer vergisi mükellefiyetlerinin de oluşturulmadığı ortaya konuldu.
Yüreğir Belediyesi, Sayıştaya verdiği yanıtta, tespit edilen eksikliklerin giderilmesi için gerekli çalışmalara başlanacağını bildirdi.
Sayıştay ise belediyenin bu faaliyetlerini mevzuata uygun şekilde sürdürebilmesi için belediye meclisi kararı ve ilgili bakanlığın izniyle işletme kurması, gerekli vergi kayıtlarını oluşturması ve mali işlemlerini yasal düzenlemelere uygun yürütmesi gerektiğini vurguladı.

YÜREĞİR'DE BAZI İŞ YERLERİNDEN İLAN VE REKLAM VERGİSİ ALINMAMIŞ
Sayıştay denetiminde belediyenin ilan ve reklam vergisi gelirlerine ilişkin eksiklikler de belirlendi.
Adana Defterdarlığından alınan verilerin incelenmesi sonucunda, Yüreğir'de 2025 yılında faaliyet gösteren bazı iş yerlerinin ilan ve reklam vergisi mükellefiyetinin oluşturulmadığı tespit edildi.
Bu nedenle söz konusu işletmelerden alınması gereken vergilerin tahsil edilmediği ve belediyenin gelir kaybına uğradığı belirtildi.
Belediye, eksik mükellefiyetlerin oluşturulması amacıyla yerinde tespit ve inceleme çalışmalarının sürdüğünü açıkladı.
Sayıştay ise ilan ve reklam vergisi gelirlerinin kayba uğramaması için belediyenin sorumluluk alanındaki işletmeleri düzenli olarak kontrol etmesi gerektiğini vurguladı.
YÜREĞİR'DE RUHSATSIZ FAALİYET GÖSTEREN İŞ YERLERİ TESPİT EDİLDİ
Denetim raporunda Yüreğir Belediyesi sınırlarında iş yeri açma ve çalışma ruhsatı bulunmadan faaliyet gösteren işletmelerin olduğu da ortaya konuldu.
Adana Defterdarlığından alınan bilgilerle yapılan incelemede, faal durumdaki bazı iş yerlerine belediye tarafından iş yeri açma ve çalışma ruhsatı düzenlenmediği belirlendi.
Sayıştay, bu durumun belediyenin iş yeri açma izni harcı gelirlerinde kayba yol açtığını tespit etti.
Belediye ise ruhsatsız olduğu belirlenen işletmelerin mühürlenerek faaliyetten men edildiğini ve idari para cezası uygulandığını bildirdi. İş yerlerine yönelik denetimlerin devam ettiği ifade edildi.
Sayıştay, ruhsat kayıtlarının düzenli olarak takip edilmesi ve iş yeri açma izni harçlarının zamanında tahsil edilmesi gerektiğini belirtti.

SEYHAN RAPORUNDA SAYISAL VERİLER VARDI, YÜREĞİR RAPORUNDA SAYI BELİRTİLMEDİ
Yüreğir Belediyesiyle ilgili bu tespit, daha önce yayımlanan Seyhan Belediyesi Sayıştay Denetim Raporu'ndaki ruhsat bulgusunu da yeniden gündeme getirdi.
Seyhan Belediyesinin 2025 yılı raporunda, belediyenin kayıtlarında 30 bin 425 ruhsatlı iş yeri bulunmasına karşılık Adana Vergi Dairesi kayıtlarında 50 bin 225 aktif iş yerinin yer aldığı belirtilmişti.
İki kayıt arasında 19 bin 800 iş yerilik fark bulunuyordu.
Yüreğir Belediyesi raporunda ise ruhsatsız iş yerlerinin bulunduğu açıkça belirtilmesine rağmen bunların kaç işletmeden oluştuğuna ilişkin sayısal bilgi paylaşılmadı.

BAZI İŞLETMELERİN ÇEVRE TEMİZLİK VERGİSİ MÜKELLEFİYETİ DE YOK
Yüreğir Belediyesi hakkında hazırlanan raporda, çevre temizlik vergisinin takibine ilişkin eksiklikler de ayrı bir bulgu olarak yer aldı.
Adana Defterdarlığından temin edilen veriler doğrultusunda, ilçe sınırlarında faaliyet gösteren bazı işletmelerin çevre temizlik vergisi mükellefiyetinin oluşturulmadığı ve bu nedenle söz konusu vergilerin tahsil edilmediği tespit edildi.
Belediye, gerekli mükellefiyetlerin oluşturulması amacıyla yerinde tespit çalışmalarının devam ettiğini belirtti.
Sayıştay, belediyenin vergi gelirlerinde kayba uğramaması için sorumluluk alanındaki bütün iş yerleri hakkında gerekli inceleme ve kontrolleri gerçekleştirmesi gerektiğini ifade etti.
Bu bulguda da Seyhan Belediyesi raporundaki ayrıntılı kayıt karşılaştırmasına benzer sayısal verilere yer verilmedi. Dolayısıyla Yüreğir'de kaç işletmenin çevre temizlik vergisi mükellefiyetinin bulunmadığı ve tahsil edilemeyen verginin toplam tutarı rapordan anlaşılamadı.
YÜREĞİRDE ŞARTLARI TAŞIMAYAN 138 KİŞİYE İNDİRİMLİ EMLAK VERGİSİ UYGULANMIŞ
Sayıştayın Yüreğir Belediyesi 2025 Yılı Denetim Raporu’nda, indirimli emlak vergisinden yararlanan 138 kişinin aktif sigortalılık kaydının bulunduğu ve gelir elde ettiği tespit edildi. Raporda, gerekli şartları taşımayan kişilerin vergi indiriminden yararlandırıldığı belirtildi.
Sayıştay denetçilerinin incelemesine göre, Yüreğir Belediyesinde indirimli emlak vergisi uygulamasından yararlanan toplam 2 bin 873 mükellef bulunuyor. Bu kişilerden 138’inin 2025 yılı içerisinde aktif sigortalı olduğu ve gelir elde ettiği belirlendi.
Yüreğir Belediyesi, Sayıştaya verdiği yanıtta, tapu kayıtları ve yerinde incelemeler aracılığıyla indirim şartlarını taşımayan mükelleflerin tespitine yönelik çalışmaların sürdüğünü bildirdi.
Sayıştay ise indirimli emlak vergisinden yararlanan kişilerin çalışma ve gelir durumlarının düzenli olarak araştırılması gerektiğini vurguladı. Raporda, belediyenin Sosyal Güvenlik Kurumu ve vergi daireleriyle bilgi paylaşımı sağlayarak şartları taşımayan kişilerin indirimden yararlanmasını önlemesi gerektiği ifade edildi.

YÜREĞİR BELEDİYESİNDE 9 ARAÇ ENVANTERDE YOK: SORUŞTURMADA SORUMLULAR BELİRLENEMEDİ
Sayıştayın Yüreğir Belediyesi 2025 Yılı Denetim Raporu’nda, belediye adına kayıtlı araçlarla kurumun envanter kayıtları arasında ciddi uyumsuzluklar tespit edildi. Türkiye Noterler Birliği kayıtlarında belediye adına tescilli bulunan 9 aracın belediyenin envanterinde yer almadığı belirlendi.
Denetimde ayrıca devredilen 2 aracın hâlâ belediye adına kayıtlı olduğu, 3 araç hakkında ise çalıntı şerhi bulunmasına rağmen belediye adına tescil kayıtlarının silinmediği ortaya çıktı.
Yüreğir Belediyesi, Sayıştaya verdiği yanıtta, söz konusu araçlarla ilgili Teftiş Kurulu Müdürlüğü tarafından soruşturma yürütüldüğünü ancak herhangi bir bilgi veya belgeye ulaşılamadığını bildirdi. Bu nedenle sorumluların belirlenemediğini açıklayan belediye, disiplin cezası verme yetkisinin zamanaşımına uğraması nedeniyle herhangi bir disiplin işlemi yapılmadığını ifade etti. Araç kayıtlarının mevcut durumla uyumlu hale getirilmesi için çalışmaların sürdüğü belirtildi.
Sayıştay ise araçların akıbetlerinin belirlenmesini, kayıp veya kötüye kullanım konusunda sorumluluk bulunup bulunmadığının araştırılmasını ve kasıt, kusur ya da ihmal ihtimalinin değerlendirilmesini istedi.
ŞİRKET PERSONELİ, MEMURLARIN YAPMASI GEREKEN İŞLERDE ÇALIŞTIRILMIŞ
Sayıştay, Yüreğir Belediyesinin kendi şirketi üzerinden istihdam ettiği personeli, memurlar tarafından yürütülmesi gereken görevlerde çalıştırdığını tespit etti. Raporda, şirket personelinin mühendis, avukat, mimar ve tekniker gibi unvanlarla asli ve sürekli kamu hizmetlerinde görevlendirildiği, bu uygulamanın belediyede bir istihdam yöntemine dönüştüğü belirtildi.
Yüreğir Belediyesi, Sayıştaya verdiği yanıtta, tespit üzerine bütün müdürlüklere yazılı talimat gönderildiğini açıkladı. Belediye, işçi statüsündeki personelin yalnızca yardımcı hizmetlerde çalıştırılması, görev tanımlarının mevzuata uygun biçimde yeniden değerlendirilmesi ve bu personele kamu gücü kullanma veya karar alma yetkisi verilmemesi konusunda birimlerin uyarıldığını bildirdi.
Sayıştay ise belediye şirketinden temin edilen personelin memurlar tarafından yürütülmesi gereken asli ve sürekli hizmetlerde değil, yalnızca yardımcı hizmetler kapsamında görevlendirilmesi gerektiğini vurguladı.
YÜREĞİR BELEDİYESİNİN İŞLETTİĞİ OTOPARK RUHSATSIZ ÇIKTI!
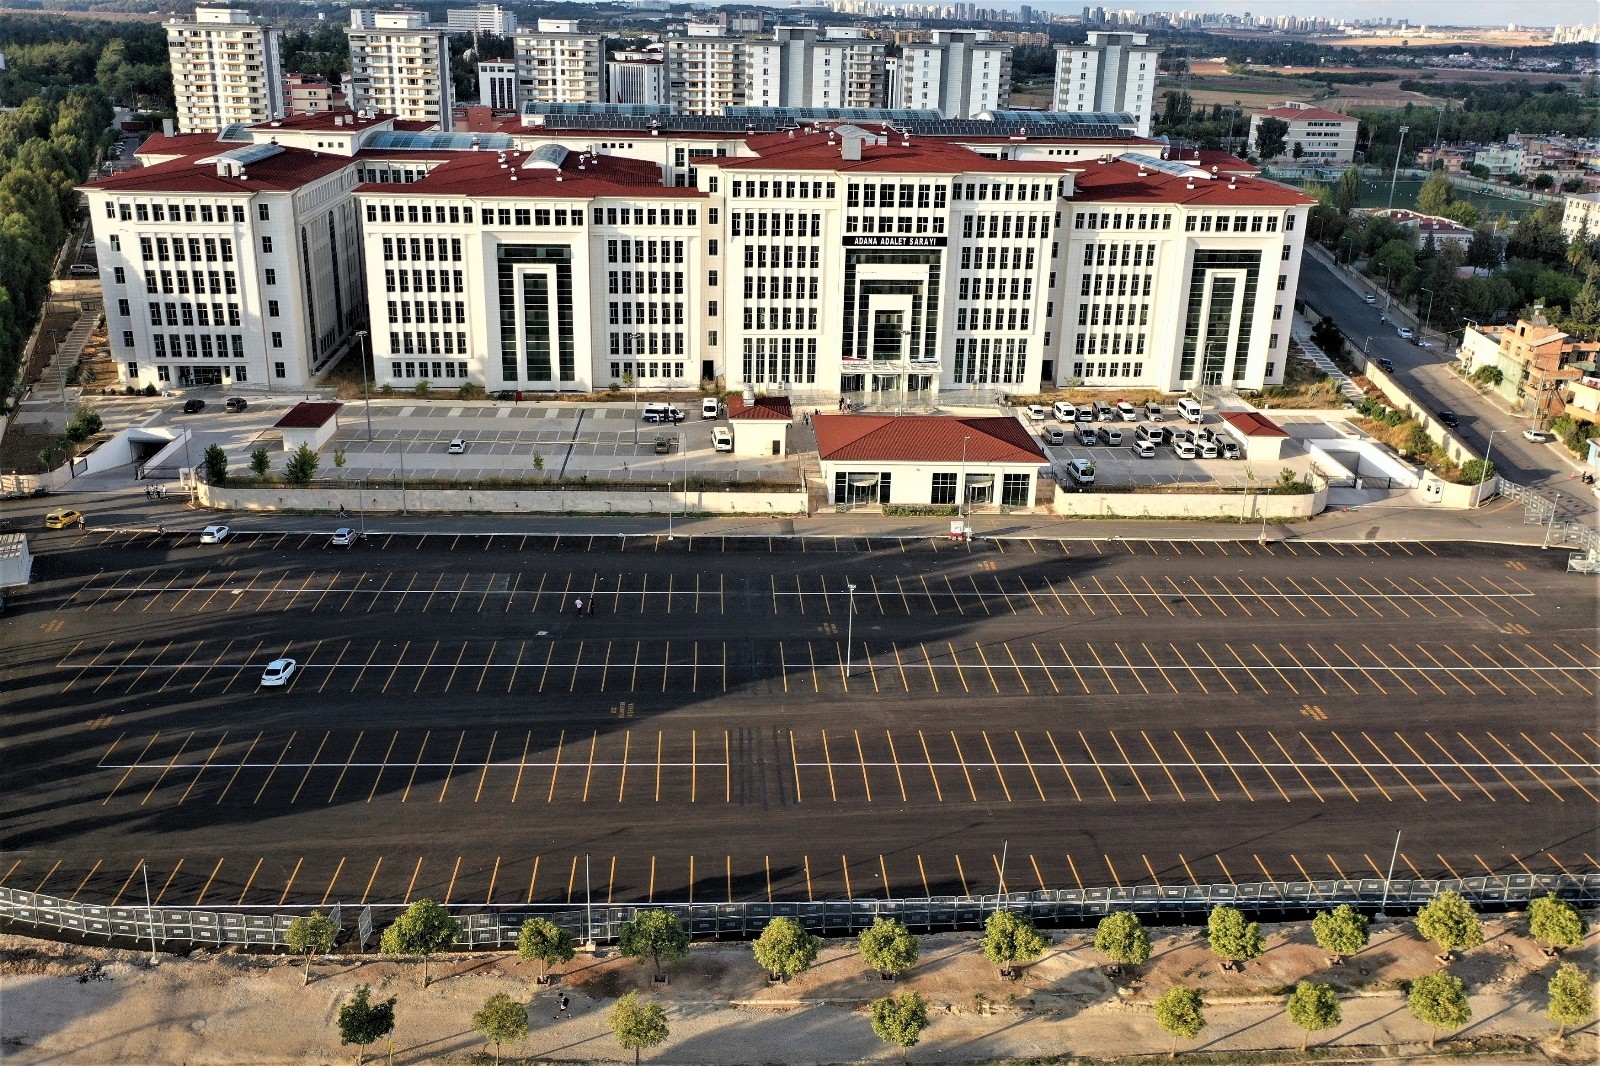
Sayıştayın Yüreğir Belediyesi 2025 Yılı Denetim Raporu’nda, belediyenin Adana Adliyesi önünde işlettiği otoparkın iş yeri açma ve çalışma ruhsatı bulunmadan faaliyet gösterdiği tespit edildi.
Raporda, Yüreğir ilçesine bağlı Köprülü Mahallesi’nde, mülkiyeti Maliye Hazinesine ait olan ve belediyeye kullanım hakkı tanınan taşınmaz üzerindeki otoparkın ruhsatlandırılmadan işletildiği belirtildi.
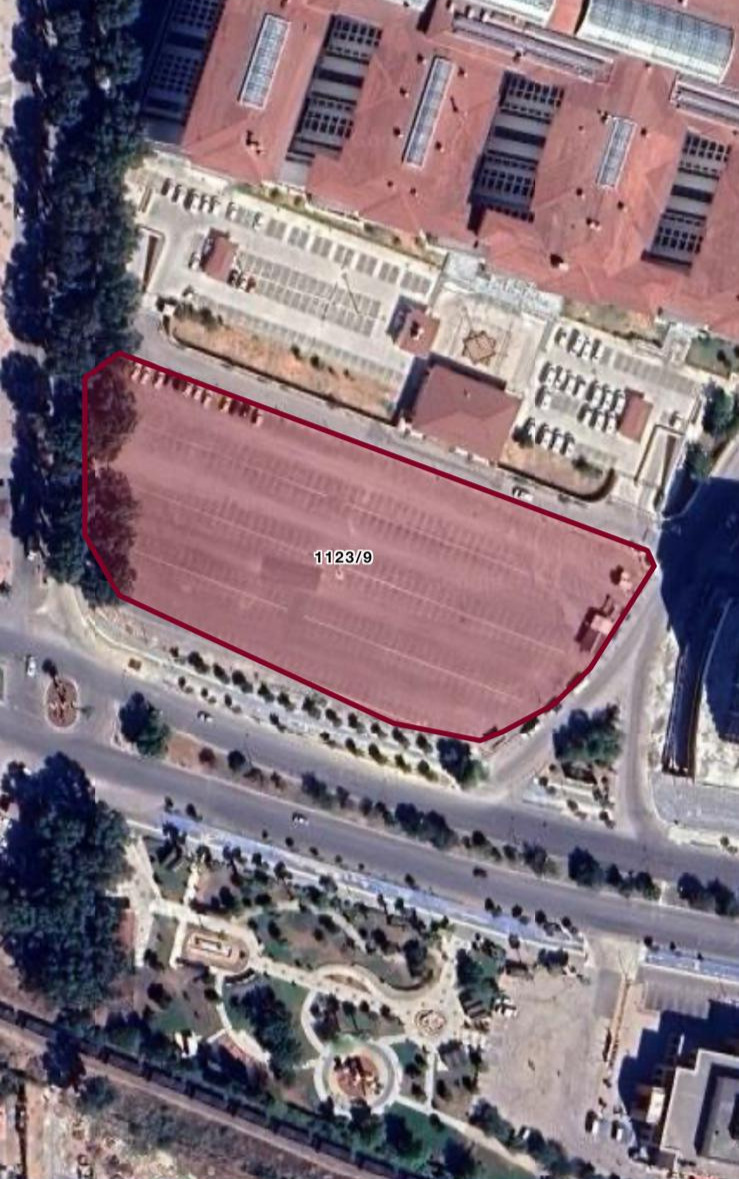
Yüreğir Belediyesi, Sayıştaya verdiği yanıtta, Adana Adliyesi önündeki otoparkın ruhsatlandırılması için gerekli çalışmaların başlatıldığını bildirdi.
Sayıştay ise belediyenin kendi işlettiği otoparkın da yasal gereklilikleri karşılaması gerektiğini vurgulayarak ruhsatlandırma işlemlerinin tamamlanmasını istedi.
HABERE YORUM KAT
Türkçe karakter kullanılmayan ve büyük harflerle yazılmış yorumlar onaylanmamaktadır.